10月30日,恒大物业(06666.HK)在港交所公告,太盟投资集团(PAG)旗下要约人拟以总现金代价约40.26亿港元现货配资炒股平台,收购中国恒大及CEG Holdings持有的合共约51.016%股份,每股要约价0.8359港元,较停牌前收市价折让约29.5%。交易完成后,太盟将成为恒大物业新控股股东,并须就其余股份提出无条件强制性全面要约。
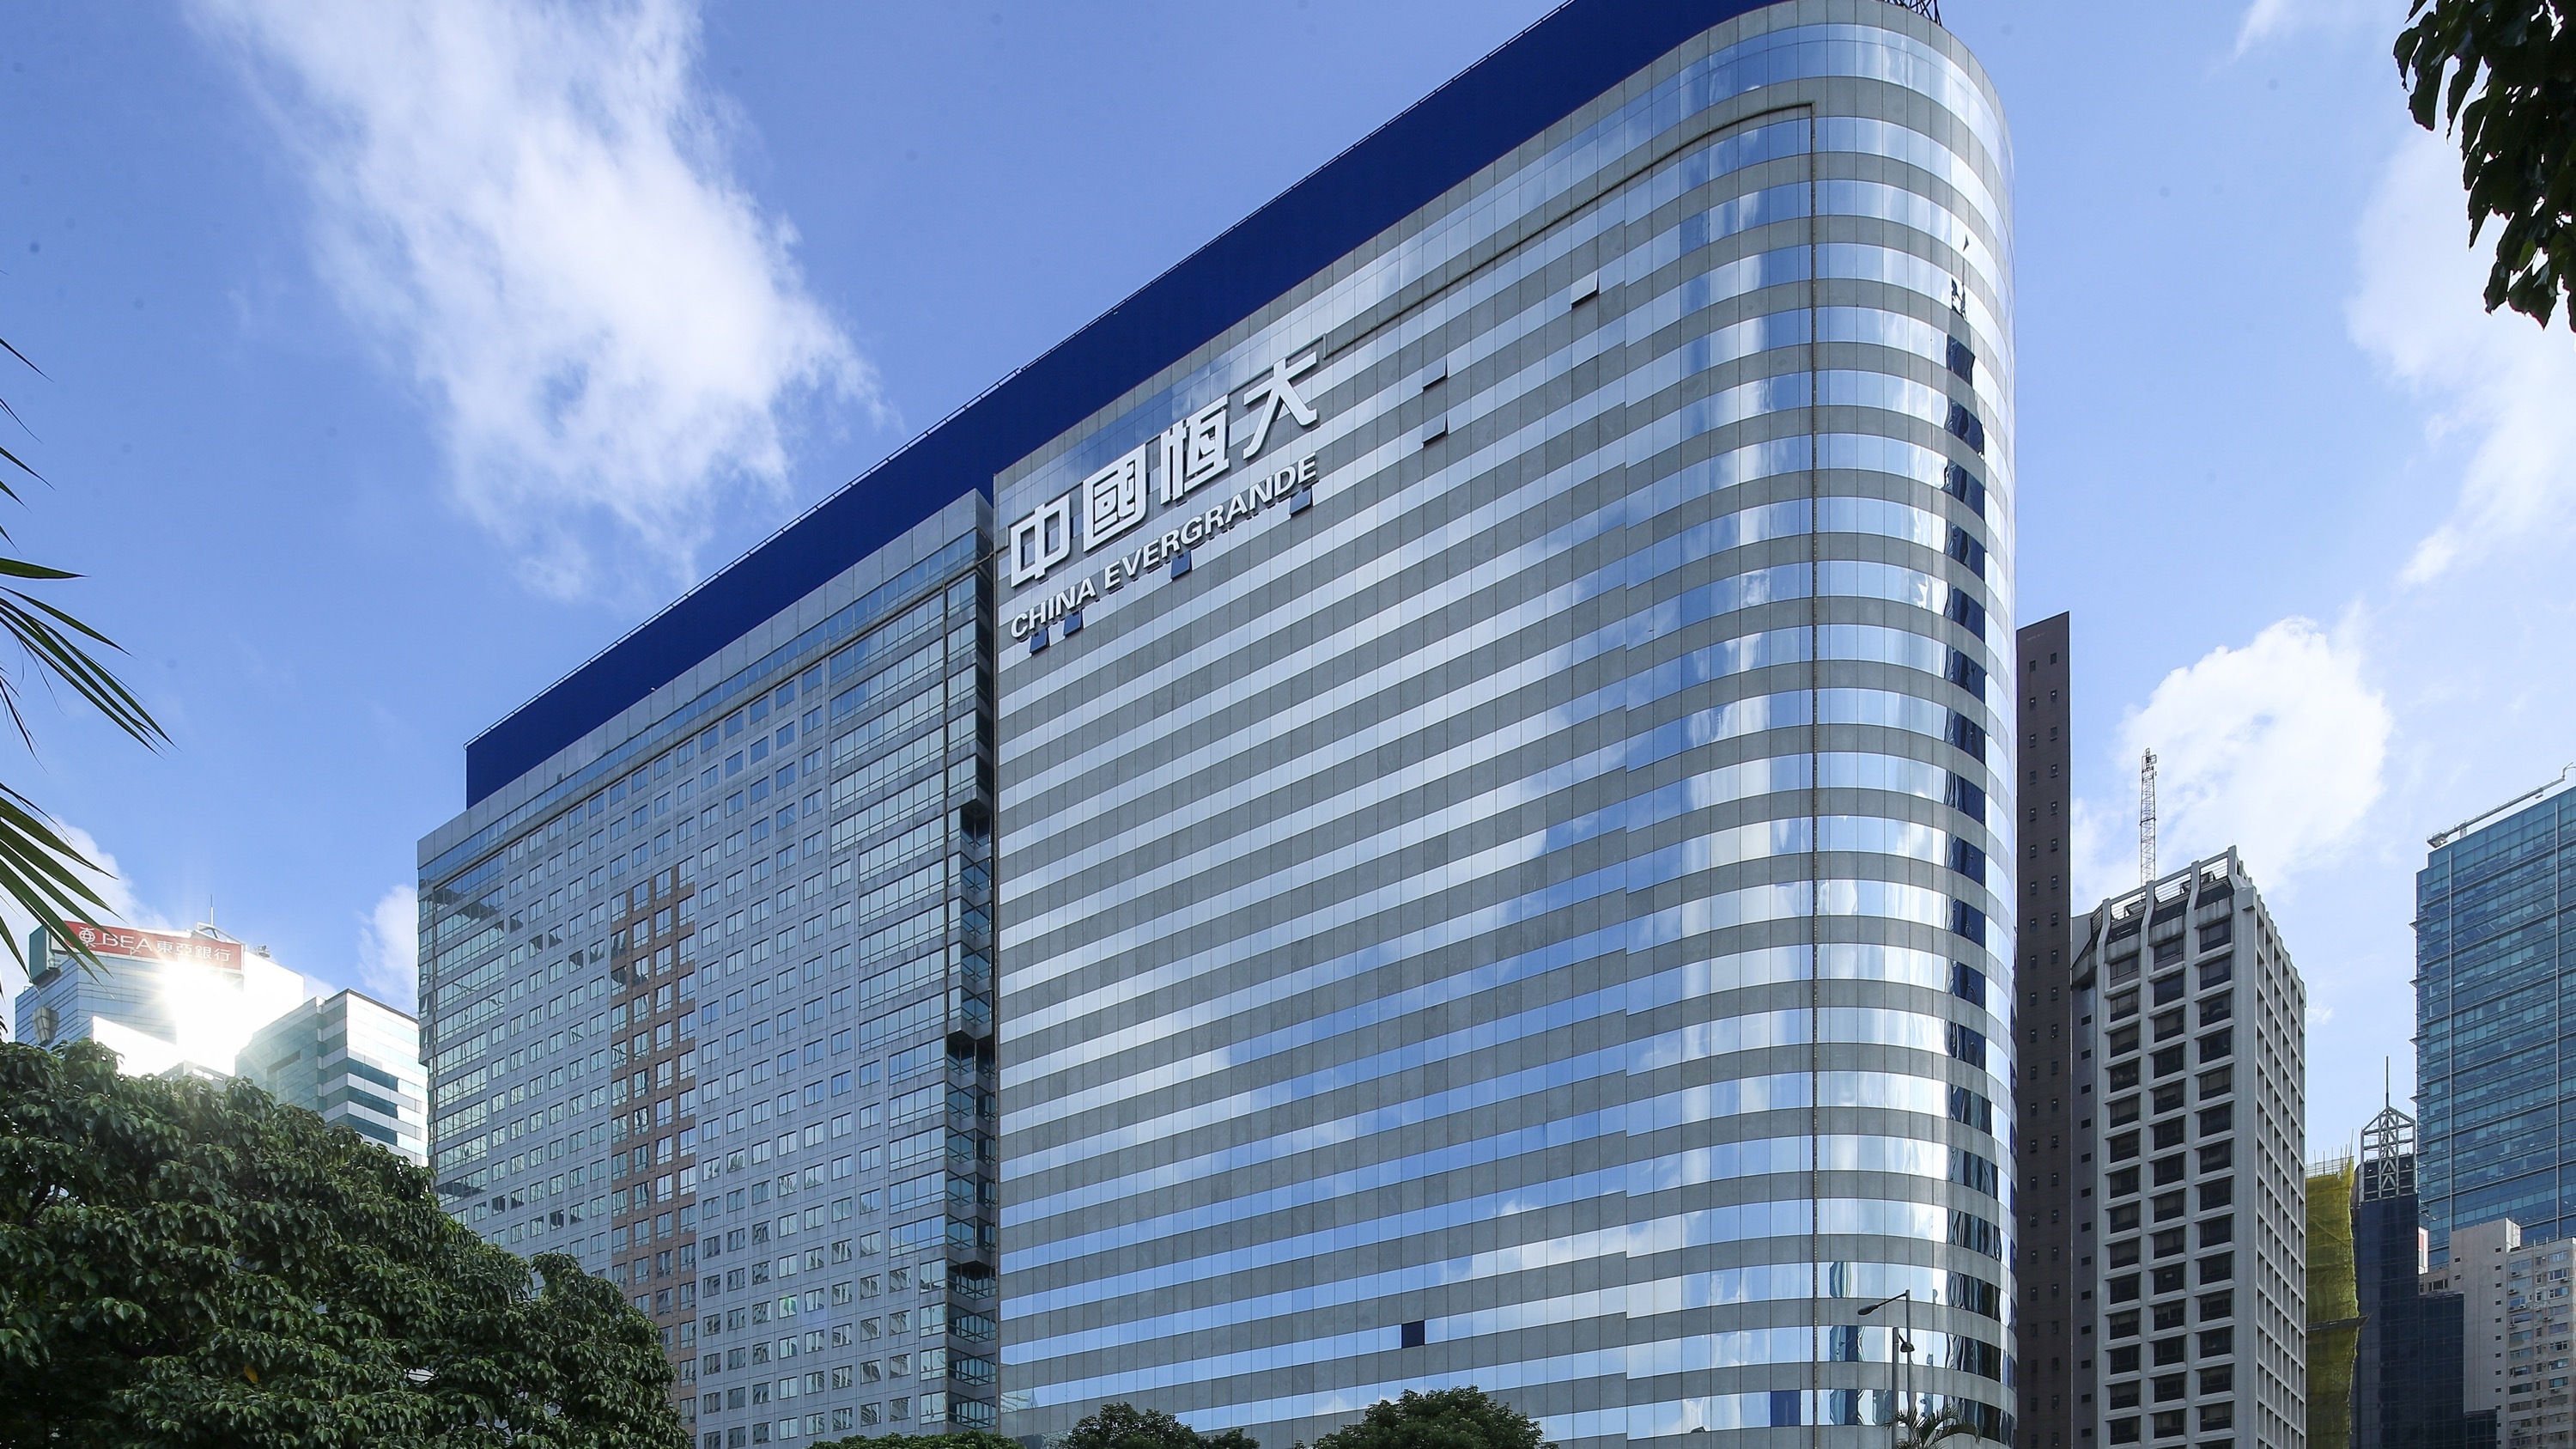
这笔交易标志着恒大清盘进程中迄今为止最大的一笔资产出售。而站在买方位置的太盟投资,究竟是何方神圣?
据太盟投资集团官网及公开资料,太盟是一家专注于亚太区的另类投资公司,主要办事处位于东京、香港和新加坡,旗下设有私市股权、不动产以及信贷与市场三大核心策略部门。截至最新披露,其为全球近300家机构基金投资者管理着超过550亿美元的资产,在全球设有15个主要办事处,拥有350多名专业投资人士。
太盟在中国市场并不陌生,且以“逆势抄底”著称。2024年,太盟曾牵头财团向大连万达商管旗下新达盟注资约600亿元人民币,一度成为市场焦点。更早之前,其还曾联手丰树集团以56亿港元收购香港高银金融国际中心,价格较两年前预期低逾六成。在不动产与困境资产领域的反复出手,让太盟在业内获得了“亚洲小黑石”的称号。此番接盘恒大物业,延续了其一贯的逻辑:在资产价格深度折让时,买入仍具备稳定现金流的生产型资产。
恒大物业半年报显示,2026年上半年公司仍录得营收约69.4亿元,净利润率约7.2%,可用资金约42.4亿元。对于太盟而言,这并非一笔单纯的“救火”交易,而是一笔算得清账的生意。公告明确,要约人拟维持恒大物业的上市地位,且不打算对现有业务运营作出重大变动。中指院指出,这意味着买方接手的不只是一个物业服务平台,更是一个持续运转的上市资本平台。
从行业视角看,这一安排传递出两层含义:其一,在恒大系多家主体出险、中国恒大已退市的背景下,恒大物业保住上市地位,意味着其作为独立资本平台的价值被买方认可——上市地位对应的是融资渠道、流动性溢价与品牌信用,而非单纯的在管面积。其二,对出险物企而言,“保壳”本身即是一种风险化解路径,通过控股权转让而非退市,保留企业主体与资本平台功能,使经营得以延续、债权人可以通过股权变现获得回收。这也是交易能够吸引私募接盘的条件之一——若走向退市,资产的流动性与处置价值都将大打折扣。

值得留意的是,0.8359港元的要约价,较最后交易日收市价1.185港元折让约29.5%,却较截至2025年12月31日每股经审核综合资产净值约0.16港元溢价约409.0%。这一定价结构折射出交易双方各自的处境:清盘人需要在有限时间内变现资产以偿还债权人,而太盟则获得了定价主导权。
对于恒大债权人而言,40.26亿港元是一笔进账,但相较于恒大系庞大的债务规模,仍只是杯水车薪。据悉,清盘人此前已通过出售飞机、艺术品等资产回收约4.36亿美元,加上本次交易对价,累计回收金额仍远低于债权人索赔总额。恒大物业的控股权易手,或许只是这场漫长清盘中一个阶段性节点。
截至发稿,恒大物业已申请于10月30日上午9时起恢复买卖。
南方+记者 周中雨现货配资炒股平台
元股证券投资中心提示:本文来自互联网,不代表本网站观点。